




特別徴収について
事業者が従業員に代わって納める、個人住民税の納税方法です。
特別徴収とは、事業者(給与の支払者)が従業員に支払う給与から 個人住民税(村・県民税)を差し引き、従業員に代わって読谷村へ納入していただく制度です。
法令上の根拠を確認する
給与所得に係る個人住民税は、原則として特別徴収の方法により徴収することとされています。 また、所得税の源泉徴収義務がある給与支払者は、個人住民税の特別徴収義務者とされます。
第319条
第321条の3
第321条の4
第44条(給与所得に係る個人の村民税の特別徴収)
第45条(給与所得に係る特別徴収義務者)
個人住民税の税額は読谷村が計算し、事業者へ通知します。 事業者は、通知された税額を従業員の給与から差し引き、読谷村へ納入します。
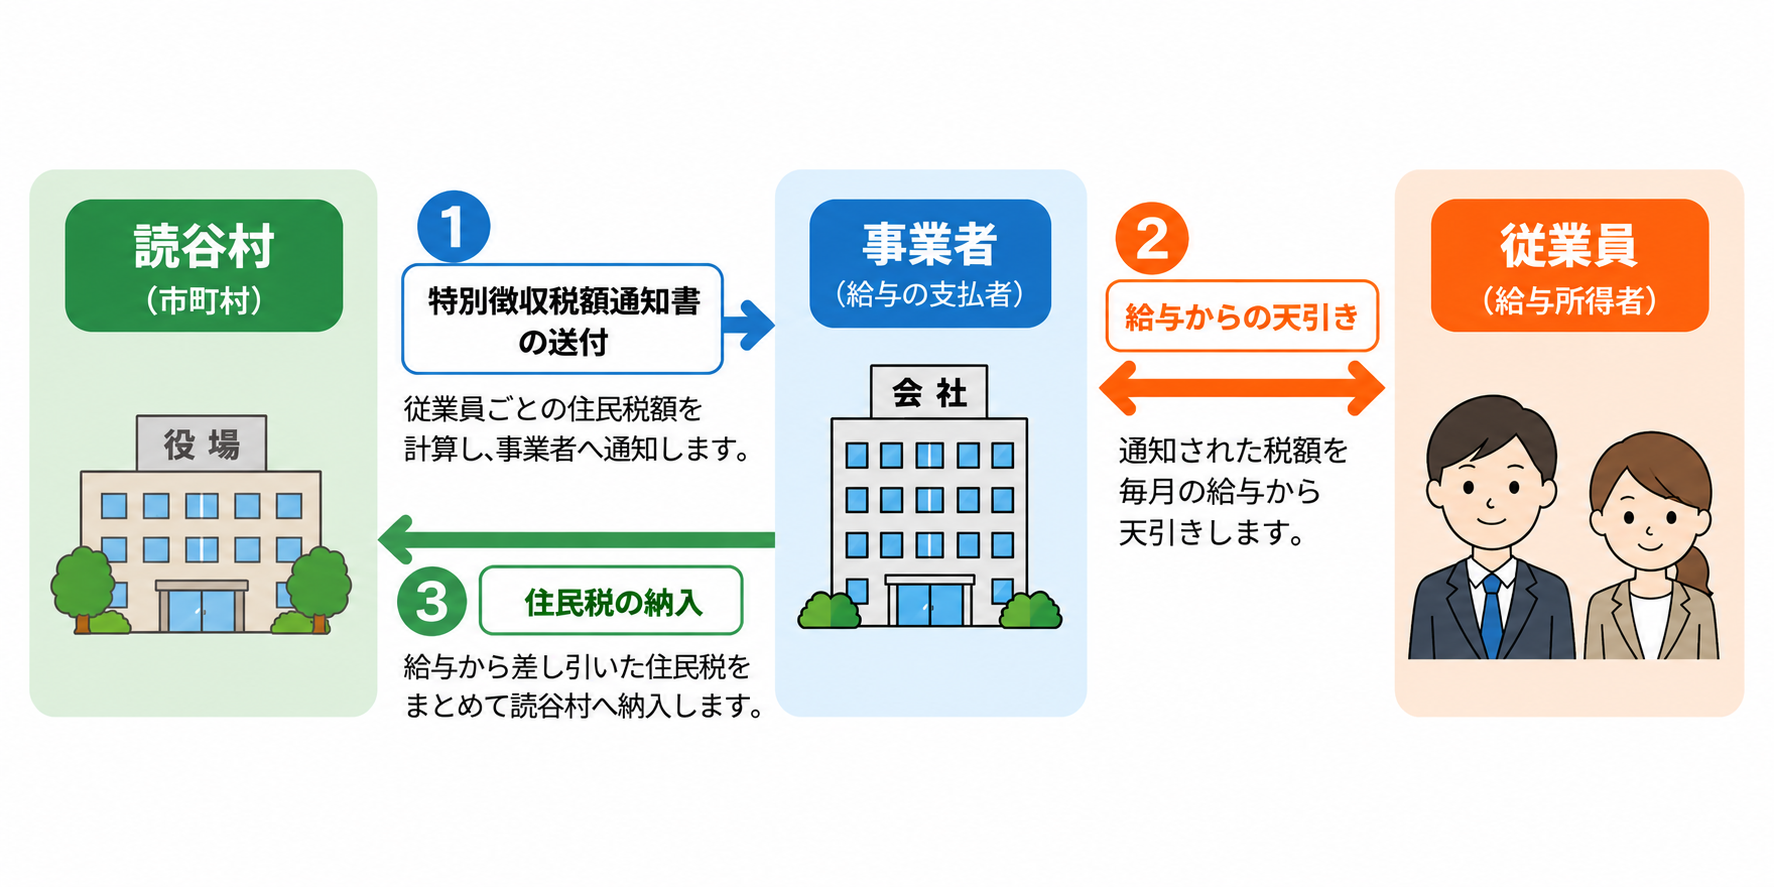
従業員に給与を支払う事業者のうち、 所得税法の規定により給与から所得税を源泉徴収する義務がある給与支払者は、 原則として個人住民税の特別徴収義務者となります。
給与の支払いを受けている従業員は、 原則として個人住民税の特別徴収の対象となります。 正社員だけでなく、パート・アルバイトなども対象となります。
前年中に給与の支払いを受け、その年の4月1日現在も給与の支払いを受けている従業員は、 原則として特別徴収の対象となります。
当初の税額通知への反映を希望する場合は、 4月10日まで(必着)に給与所得者異動届出書をご提出ください。
普通徴収となっている従業員についても、 届出により年度途中から特別徴収へ切り替えることができます。
普通徴収への切替理由を確認する
a 常時2人以下のお手伝いさんなどのような家事使用人のみの事業所
b 給与の支給期間が1月を超える者 (給与の支払いが不定期な場合を含む)
c 退職者または休職者 (5月31日までに退職・休職予定の者を含む)
d 給与額が少なく、住民税額を給与から天引きできない者
e 他の事業所で特別徴収される者 (乙欄適用者)
f 事業専従者 (青色申告者の専従者を除く)
給与支払報告書等をもとに、 読谷村が個人住民税額を計算します。
特別徴収義務者には、原則として5月中に特別徴収税額通知書を送付します。 事業者は、通知された税額を 6月から翌年5月までの12回に分けて従業員の給与から天引きし、 読谷村へ納入します。
※年度途中から特別徴収を開始する場合は、 開始月から翌年5月までの回数に分けて徴収します。
読谷村が計算した税額を事業者へ通知します。
特別徴収に関する各種手続きについては、以下をご確認ください。
特別徴収に関するよくあるご質問を、内容ごとにまとめています。
この記事に関するお問い合わせ先
税務課
〒904-0392 沖縄県中頭郡読谷村字座喜味2901番地1
電話番号:098-982-9206
更新日:2026年11月11日